Isoler un mur : combien prévoir et comment financer
Isoler un mur coûte de 40 à 270 € le m². Postes du devis, aides cumulables, éco-PTZ et prêt travaux : les clés pour financer votre chantier sereinement.
7 min de lecture
4,6sur 5726 votes
- 7,6Klecteurs
- 11en ce moment
- 221partages
- Par l’intérieur : comptez environ 40 à 90 € le m² posé, doublage et finitions simples compris.
- Par l’extérieur : le budget grimpe à 120 à 270 € le m², échafaudage et enduit de façade inclus.
- Financement : aides publiques sous conditions de ressources, prime CEE, éco-PTZ et prêt travaux classique peuvent se combiner, à condition de passer par une entreprise RGE pour les aides.
Isoler un mur coûte de 40 à 270 € le m² selon que l’on travaille côté pièce ou côté façade, et cette fourchette suffit à expliquer pourquoi tant de projets s’arrêtent au stade du devis. Pour une maison de 100 m² habitables, la surface de murs extérieurs tourne souvent autour de 100 à 130 m² : on parle donc d’un chantier de quelques milliers d’euros en intérieur, et de plusieurs dizaines de milliers en extérieur. La bonne nouvelle, c’est que ce poste fait partie des travaux les mieux accompagnés. Avant de choisir un isolant, il faut surtout savoir combien vous allez réellement sortir de votre poche, et comment étaler cette somme.
Isolation intérieure ou extérieure : deux budgets, deux logiques de chantier
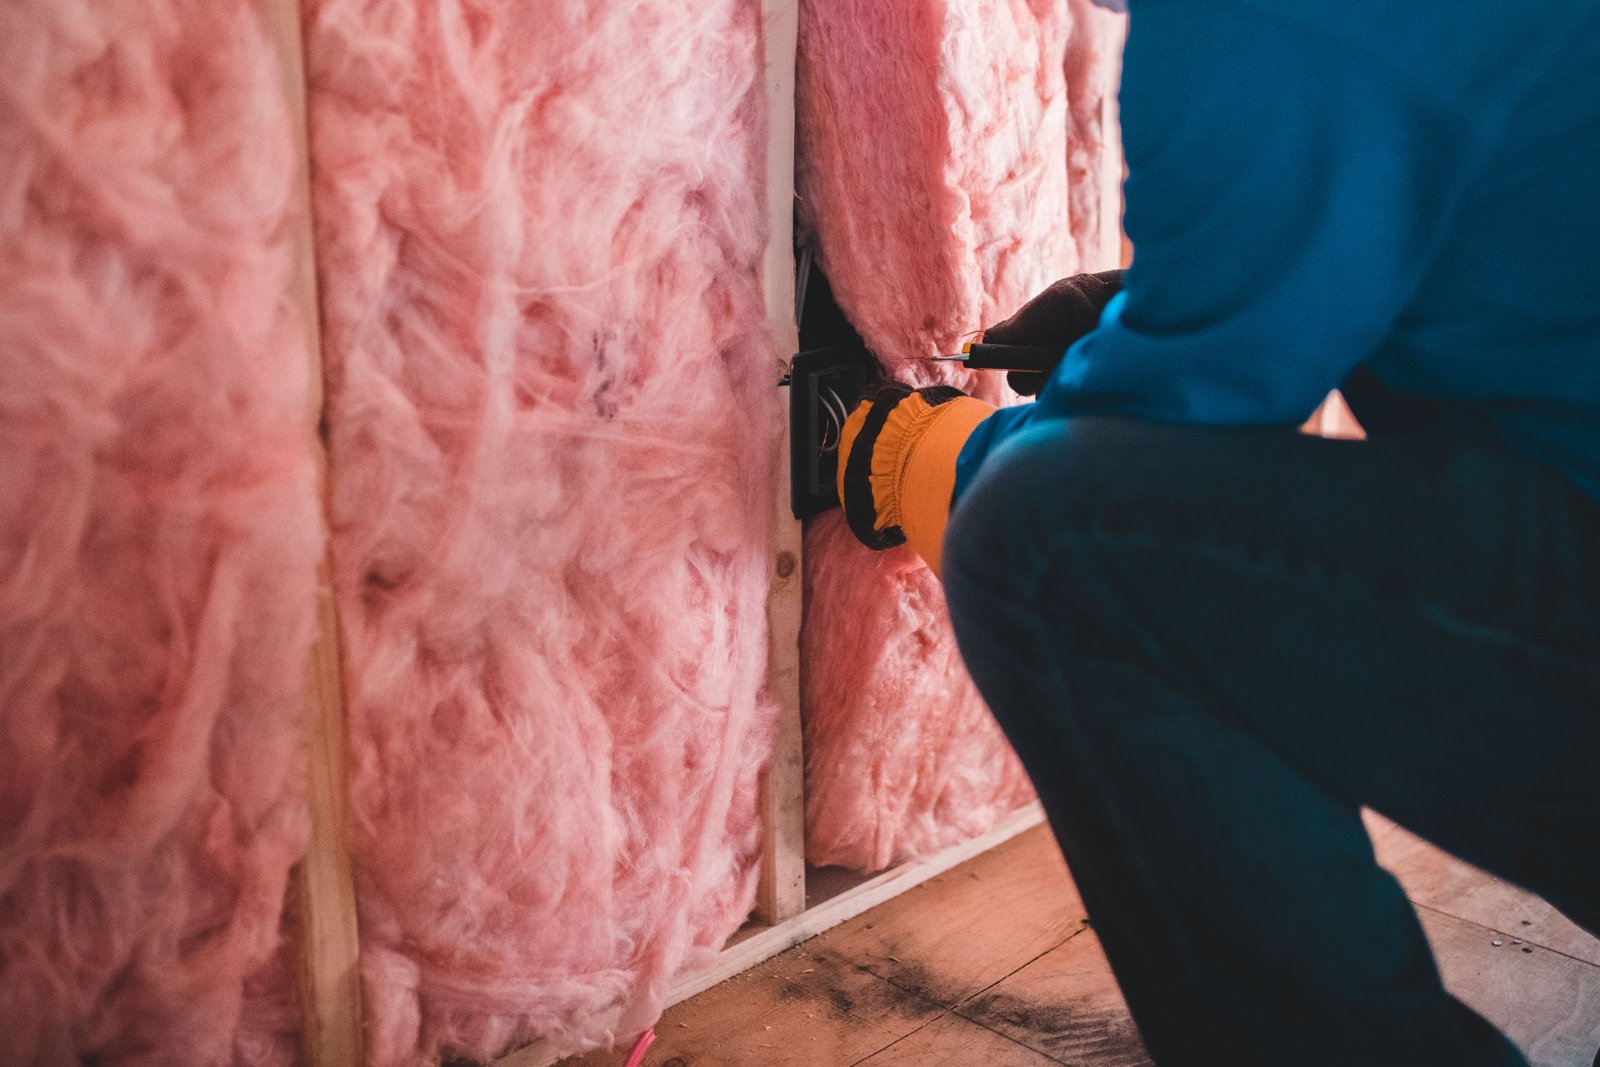
Le choix de la technique pèse plus lourd sur la facture que celui du matériau. L’isolation par l’intérieur consiste à poser un doublage (panneaux collés ou isolant sur ossature métallique, puis plaques de plâtre) contre la face intérieure des murs donnant sur l’extérieur. Elle se fait pièce par pièce, souvent sans autorisation, et reste accessible à un bricoleur averti. Son défaut : elle grignote de la surface habitable, généralement 10 à 15 cm sur chaque mur traité, et oblige à déplacer prises, radiateurs et plinthes.
L’isolation par l’extérieur enveloppe la maison sous un isolant protégé par un enduit ou un bardage. Elle supprime la plupart des ponts thermiques, préserve les mètres carrés intérieurs et permet de rester dans les lieux pendant les travaux. En contrepartie, elle demande un échafaudage, une déclaration préalable en mairie et une entreprise qualifiée. Sur le plan financier, c’est un vrai projet de rénovation, qui se prépare comme un achat important.
Ce que contient vraiment un devis d’isolation des murs
Un prix au m² ne dit rien tant qu’on ne sait pas ce qu’il englobe. Voici les postes à repérer ligne par ligne pour comparer deux devis sur une base saine :
| Poste | Isolation par l’intérieur | Isolation par l’extérieur |
|---|---|---|
| Isolant seul (laine minérale, fibre de bois, PSE) | 5 à 30 € le m² | 15 à 40 € le m² |
| Ossature, plaques ou système de fixation | 15 à 30 € le m² | Inclus dans le système ITE |
| Main-d’œuvre | 20 à 40 € le m² | 50 à 110 € le m² |
| Finitions (enduit, peinture, bardage) | 10 à 25 € le m² | 30 à 90 € le m² |
| Frais annexes | Électricité, déplacement de radiateurs | Échafaudage, reprise des appuis de fenêtres, descentes d’eau |
Ces ordres de grandeur, relevés sur les tarifs pratiqués en 2026, varient selon la région, l’accessibilité de la façade et l’épaisseur visée. Un point mérite d’être vérifié systématiquement : la résistance thermique annoncée. Pour ouvrir droit aux aides, l’isolant doit atteindre au moins R = 3,7 m².K/W pour les murs, une valeur qui doit figurer noir sur blanc dans le devis.
Bâtir le plan de financement de votre isolation
Les aides ne couvrent presque jamais la totalité de la dépense. L’enjeu est donc de les empiler dans le bon ordre, puis de financer le reste à charge sans déséquilibrer le budget du foyer.
- MaPrimeRénov’ : son montant dépend des revenus du ménage et du type de travaux. Les barèmes sont révisés régulièrement, il est prudent de les vérifier auprès d’un conseiller France Rénov’ avant de signer.
- Prime CEE : versée par les fournisseurs d’énergie, elle se cumule avec l’aide publique, mais doit être demandée avant l’acceptation du devis.
- Éco-PTZ : ce prêt sans intérêts finance jusqu’à 15 000 € pour une action isolée, remboursables sur 15 ans au plus. Il convient bien à une isolation des murs réalisée seule.
- Prêt travaux : affecté ou personnel, il complète le montage lorsque le chantier dépasse le plafond de l’éco-PTZ ou que la maison n’est pas éligible.
La chronologie compte autant que les montants. Les primes se demandent avant la signature, les aides publiques sont versées après la fin du chantier : il faut donc avancer la trésorerie pendant plusieurs semaines, parfois plusieurs mois. Un crédit relais court ou une avance de l’entreprise peuvent combler ce décalage, à condition d’en connaître le coût exact.
Exemple simplifié : une isolation extérieure de 110 m² facturée 17 600 € peut être réduite de plusieurs milliers d’euros par les primes pour un ménage aux revenus modestes. Le solde, financé par éco-PTZ sur dix ans, représente alors une mensualité de l’ordre d’une centaine d’euros, à mettre en regard des économies de chauffage attendues.
À lire aussi
Mesurer le retour sur investissement : facture, confort et DPE
Les murs non isolés laissent filer 20 à 25 % de la chaleur d’une maison. Les traiter réduit la consommation de chauffage, mais le gain réel dépend de l’état de la toiture et des fenêtres : isoler les murs d’une maison dont les combles fuient revient à fermer une porte en laissant la fenêtre ouverte. C’est pourquoi un audit énergétique, même sommaire, aide à classer les priorités avant d’emprunter.
L’autre retour, moins visible, concerne la valeur du bien. Une isolation des murs bien menée fait souvent gagner une, voire deux classes au diagnostic de performance énergétique. Depuis l’interdiction progressive de louer les logements classés G, puis F à partir de 2028, cette étiquette pèse directement sur le prix de vente et sur la capacité à louer. Un propriétaire bailleur a donc tout intérêt à considérer ces travaux comme un investissement patrimonial, et non comme une simple dépense de confort.
Acheter un logement à isoler : intégrer les travaux au projet immobilier
Pour un acquéreur, l’isolation des murs se négocie souvent avant même la signature. Un DPE médiocre justifie une discussion sur le prix, et les travaux peuvent être intégrés au prêt immobilier principal, ce qui offre généralement une durée plus longue et un taux plus doux qu’un crédit travaux souscrit après coup. Encore faut-il disposer d’une estimation chiffrée au moment de l’offre.
Le contexte local change la donne. Dans l’Hérault, le confort d’été compte autant que le chauffage : un isolant à forte densité, comme la fibre de bois posée par l’extérieur, limite la surchauffe des étés méditerranéens mieux qu’une laine légère. À Montpellier, où le parc ancien côtoie des résidences récentes aux performances très différentes, comparer les biens selon leur niveau d’isolation avant de se positionner permet de découvrir les options disponibles et d’arriver chez le banquier avec un budget global, achat et travaux réunis.
Les dérapages budgétaires les plus courants
La plupart des surcoûts ne viennent pas de l’isolant mais de ce qui l’entoure. Un mur humide qu’on enferme derrière un doublage finit par dégrader l’isolant et oblige à tout reprendre : un traitement préalable de l’humidité s’impose, et il doit être chiffré dès le départ. Autre piège classique, la signature d’un devis avant la demande de prime CEE, qui fait perdre l’aide sans recours possible.
Méfiez-vous aussi des offres à prix très bas obtenues par démarchage téléphonique : les fraudes à la rénovation énergétique restent nombreuses, et une entreprise sans label RGE vérifiable ne vous ouvrira aucune aide. Enfin, pensez à la ventilation. Une maison mieux isolée devient plus étanche, et une VMC absente ou défaillante favorise la condensation. Prévoir quelques centaines d’euros pour la vérifier ou la remplacer évite une mauvaise surprise l’hiver suivant.
Peut-on financer l’isolation d’un seul mur avec un éco-PTZ ?
Oui, si ce mur représente une part suffisante de la surface des murs donnant sur l’extérieur et que les travaux respectent les critères techniques exigés. La banque vérifie l’éligibilité à partir du devis d’une entreprise RGE. Pour un mur isolé ponctuellement, un prêt travaux classique est parfois plus simple à obtenir.
Faut-il une autorisation de la mairie pour isoler un mur par l’extérieur ?
Une déclaration préalable de travaux est en principe nécessaire, car l’aspect de la façade change. En secteur protégé, l’avis de l’architecte des Bâtiments de France peut être requis. Il est conseillé de consulter le plan local d’urbanisme avant de signer le devis.
Un prêt travaux peut-il couvrir le reste à charge après les aides ?
Oui. Il se cumule avec l’éco-PTZ et les primes. L’essentiel est de calculer la mensualité totale de vos crédits par rapport à vos revenus, afin de rester sous le seuil d’endettement retenu par les banques, généralement fixé à 35 %.
Isoler les murs suffit-il à sortir un logement du statut de passoire thermique ?
Pas toujours. Le gain dépend du point de départ, du mode de chauffage et de l’état de la toiture et des menuiseries. Un audit énergétique indique si l’isolation des murs seule permet de franchir le seuil, ou s’il faut la combiner avec d’autres travaux.
Quel délai prévoir entre le devis et le versement des aides ?
Comptez plusieurs mois au total : dépôt du dossier, accord, réalisation du chantier puis envoi des factures. Les primes CEE sont souvent versées quelques semaines après la fin des travaux, l’aide publique parfois plus tard.
L’auteur
Courtier en crédit immobilier
Je négocie au quotidien des prêts travaux pour des projets de rénovation. J’explique ici comment décrocher un taux correct sans y laisser ses économies.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,6sur 5726 votes
Commentaires
Soyez le premier à réagir.